

Auch unter schwierigen Rahmenbedingungen bleibt der Wohnbau ein stabilisierender Faktor für die deutsche Bauindustrie. Die Nachfrage nach Mehrfamilienhäusern begünstigt insbesondere den Fertigteilbau, dessen Wachstum deutlich über dem konventioneller Bauweisen liegt. Im Nichtwohnbau verhindern dagegen schwache Investitionen eine breitere Erholung. Hersteller profitieren von verbesserten Auftragsbeständen, einer höheren Kapazitätsauslastung und vorsichtigen Erweiterungsplänen. Für das kommende Jahr bieten steigende Absatzerwartungen und ausländische Märkte weitere Potenziale. Serielle Systeme schaffen ergänzend standardisierte Produktangebote und Vertriebsstrukturen.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Marktanteil des Fertigteilbaus bleibt trotz Wachstums noch begrenzt 2026
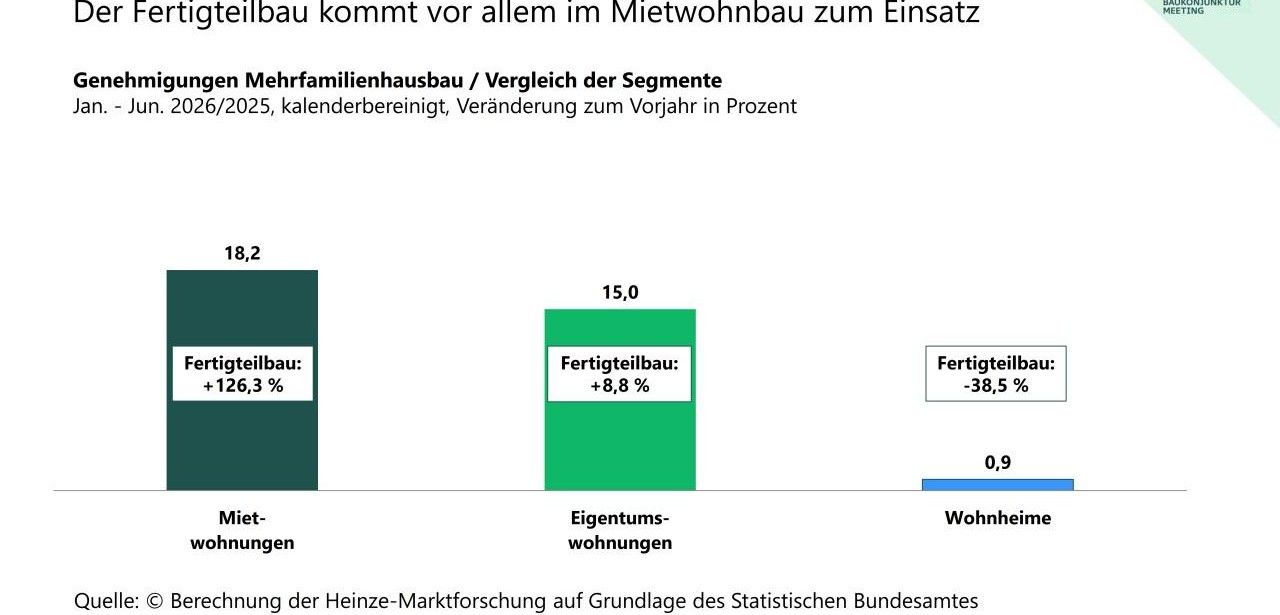
Die erste Jahreshälfte 2026 brachte dem deutschen Wohnungsbau ein deutliches Genehmigungsplus. Trotz der Irankrise stieg die Zahl der bewilligten Wohneinheiten gegenüber dem entsprechenden Vorjahreszeitraum um 15,8 Prozent. Im Mehrfamilienhausbau setzte sich Fertigteilbau besonders dynamisch durch: Die Genehmigungen erhöhten sich um 52,1 Prozent. Der konventionelle Bau kam lediglich auf 11,7 Prozent. Hauptimpulse entstanden im Miethausbau, wo Fertigteilwohnungen um 126,3 Prozent zulegten. Der Marktanteil lag dennoch erst bei 13,2 Prozent und blieb begrenzt.
Fertigteilbau profitiert von Nachfrage nach effizient planbaren Hauslösungen zunehmend
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Die Genehmigungsentwicklung bei Einfamilienhäusern zeigte keinen grundlegenden Wachstumsvorsprung einer Bauweise. Fertigteilhäuser und konventionelle Gebäude legten in ähnlichem Umfang zu. Der Anteil des Fertigteilbaus betrug rund ein Viertel. Parallel dazu blieben die nominal kalkulierten Baukosten nahezu stabil und stiegen lediglich um 0,8 Prozent. Kleinere Wohneinheiten schwächten den Einfluss höherer Leistungs- und Materialpreise ab. Dies unterstützt Hersteller bei der Vermarktung effizienter, wiederholbarer Lösungen mit transparenten Kostenstrukturen und klar definierten Ausführungsstandards im Wettbewerb.
Landwirtschaftliche Betriebsgebäude setzen positiven Kontrapunkt zum schwachen Nichtwohnbau 2026
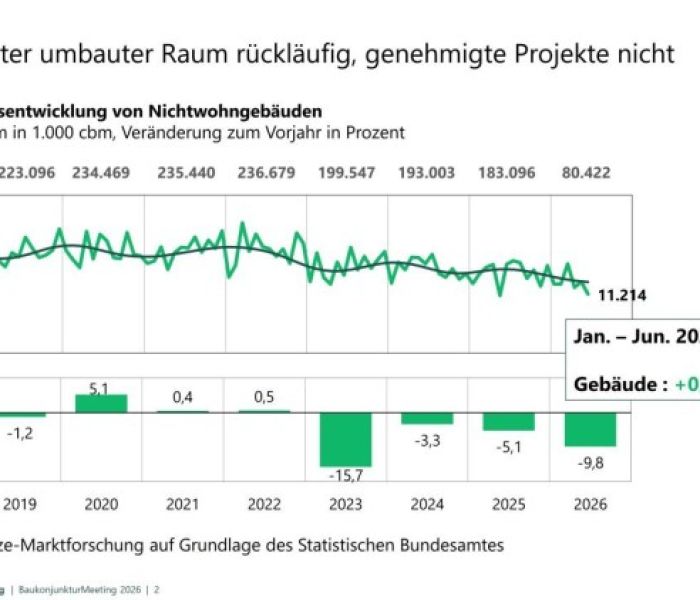
Für den Nichtwohnbau weisen die Genehmigungsdaten des ersten Halbjahres 2026 eine schwache Nachfrage aus. Der genehmigte umbaute Raum sank um 9,8 Prozent. Industriegebäude verloren 15,3 Prozent und waren damit besonders betroffen. Wohnähnliche Betriebsgebäude lagen 6,6 Prozent unter dem Vorjahresniveau. Demgegenüber expandierte das Volumen landwirtschaftlicher Betriebsgebäude um 15,6 Prozent. Höhere Zinsen, Inflation und geopolitische Risiken mindern die Bereitschaft, größere Bauinvestitionen verbindlich umzusetzen und hemmen Projekte in zahlreichen gewerblichen Bereichen weiterhin spürbar.
325 Entscheider bewerten wirtschaftliche Rahmenbedingungen erneut deutlich kritischer
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
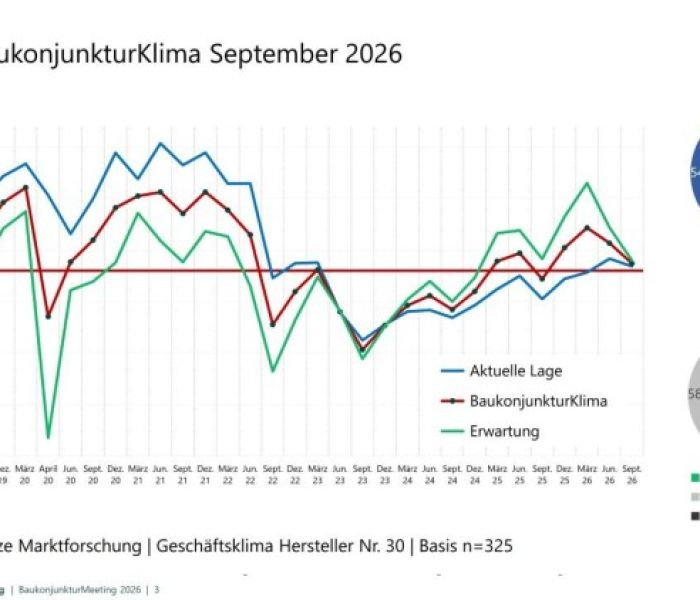
Im Heinze BaukonjunkturKlima für September 2026 verschlechterte sich die Bewertung wichtiger Rahmenbedingungen erneut. Für die Studie wurden 325 Entscheider der Bau, Einrichtungs und Ausstattungsindustrie befragt. Während der Saldo zur Rohstoffpreisentwicklung im März noch plus 43 betragen hatte, lag er im September lediglich bei plus 2,8. Die Einschätzung zur Baukonjunktur fiel mit minus 50 wesentlich negativer aus. Die Teilnehmer sehen im Fachkräftemangel bei Verarbeitern sowie in Preisen der Beschaffungsmärkte Belastungen.
Stabilisierung schafft Grundlage für selektive Investitionen der Hersteller weiterhin
Im Ergebnis der Septembererhebung zeigt sich ein geringfügig verbessertes, aber keineswegs dynamisches Branchenklima. Die aktuelle Lage wurde mit plus zwei Prozent bewertet. Für das vierte Quartal ergab sich ein Erwartungssaldo von plus fünf Prozent. Diese Differenz signalisiert eher Stabilisierung als Wachstum. Mehrheitlich planen Hersteller unter unveränderten Bedingungen. Weil 69 Prozent der Entscheider belastbare Aussagen bis Jahresende schwer treffen können, erhalten vorsichtige Investitionsprüfungen, Etappenplanung und Risikobegrenzung eine besonders hohe praktische Bedeutung derzeit.
Hohe Auslastung verbessert Planbarkeit und Produktionssteuerung in Herstellerbetrieben nachhaltig
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Die Entwicklung in den einzelnen Unternehmen weicht erkennbar von der zurückhaltenden Einschätzung der Gesamtwirtschaft ab. Viele Hersteller berichten über eine wachsende Auslastung, belastbarere Auftragsbestände und eine steigende Zahl von Kundenanfragen. Der Anteil positiver Auslastungsurteile beträgt 44 Prozent, negative Urteile erreichen lediglich 16 Prozent. Zwischen März und September erhöhte sich der Saldo von plus 11 auf plus 28. Die besseren Kennzahlen ermöglichen eine vorausschauendere Planung von Produktion, Beschaffung, Logistik und Maschinenkapazitäten.
Ausbaupläne überwiegen deutlich gegenüber angekündigten Reduzierungen der Produktionskapazitäten
Die Erhebung belegt, dass Hersteller ihre Mittel gezielt in operative Erweiterungen lenken. Produktionskapazitäten sollen bei 21 Prozent der Befragten wachsen, nur 9 Prozent planen eine Verringerung. Der Saldo von plus 12,3 Punkten spiegelt diese Schwerpunktsetzung wider. Bei Personal und Flächen für Büros oder Verwaltung überwiegt hingegen Zurückhaltung. Die Salden von minus 7,7 und minus 8,3 begrenzen den Aufbau indirekter Ressourcen. So lassen sich mehr Aufträge übernehmen, ohne organisatorische Kostenbasis aufzublähen.
Steigende Nachfrage soll ohne umfassende Produktionsverlagerungen künftig erschlossen werden
Die Absatzerwartungen zeigen eine robuste, aber zurückhaltende Markteinschätzung für 2027. 55,4 Prozent der Hersteller rechnen mit Zuwächsen, wohingegen 7,4 Prozent sinkende Verkaufsvolumina erwarten. Der erwartete Anstieg bleibt damit voraussichtlich moderat. Als wichtiger Wachstumshebel gilt das Auslandsgeschäft. Etwa zwei Drittel der Unternehmen planen, ihre Vertriebs- und Absatzaktivitäten außerhalb Deutschlands zu erweitern. Eine umfassende Produktionsverlagerung ist nicht vorgesehen: 54 Prozent wollen ihre Auslandsproduktion unverändert fortführen. Dadurch bleiben heimische Kapazitäten zentral für die Versorgung.
Kooperationen mit Modulherstellern erweitern die Vertriebsoptionen der Industrie spürbar
Hersteller nutzen serielle Bauweisen nicht allein zur Rationalisierung der Fertigung, sondern auch zur Neuausrichtung ihrer Marktbearbeitung. Der Anteil mit hoher Bedeutung liegt bei knapp dreißig Prozent, während ungefähr ein Viertel mittlere Bedeutung erkennt. Vier von fünf betroffenen Unternehmen haben bereits Maßnahmen definiert. Im Mittelpunkt stehen überarbeitete Produkte, eine frühere Ansprache von Planern und Projektentwicklern, vollständige Systeme sowie Kooperationen entlang der Wertschöpfung. Daraus können Angebote, kürzere Abstimmungen und dauerhafte Geschäftsverbindungen entstehen.
Die Untersuchung beschreibt keine breite Konjunkturerholung, aber eine belastbare Verbesserung wichtiger betrieblicher Kennzahlen. Hersteller profitieren von einer steigenden Zahl von Bauanfragen, stabileren Auftragsbeständen und guter Auslastung. Der Wohnungsbau bleibt der entscheidende Nachfragebereich, wobei vorgefertigte Bauweisen deutlich an Bedeutung gewinnen. Investitionen werden vorrangig auf Produktion und Leistungserbringung gerichtet. Internationale Vermarktung, modulare Systeme und Kooperationen helfen, Absatzpotenziale zu nutzen und die Widerstandsfähigkeit gegenüber schwankenden Inlandsmärkten zu erhöhen und Risiken besser auszugleichen langfristig.


